两家券商因研报被交易所口头警示,研报这实属罕见。违规问题
8月14日,交易见对绩预深交所发布最新一期周内监管动态、所罕商口示业湖北证监局对天风证券采取监管措施(涉个别研报制作发布不规范)等。两券
相较之下,测出EC Markets官网交易所直接启动研报业务自律监管,研报具备更强的违规问题行业信号意义。
为何被罚?交易见对绩预两类情况为主
仅从交易所披露的口径来看,尚不可知两家券商是所罕商口示业谁,但结合现行监管规则与近期监管导向,两券本次处罚的测出触发原因或有迹可循,大致可归为两类核心情形。研报
第一类与IPO投资价值研究报告的违规问题质量管控直接相关,也是交易见对绩预EC Markets交易平台今年新股承销领域的监管重点。
今年2月,沪深交易所修订并发布发行承销违规行为监管指引,其中就完善对投资价值研究报告的监管要求。新规指出,券商及其相关人员撰写出具的投资价值研究报告在质量审核以及合规审查等方面存在缺陷,存在下列情形之一,且情节严重的EC Markets交易官网,可以对其采取纪律处分;情节较重的,可以对其采取书面警示等自律监管措施;情节较轻的,可以对其采取口头警示的自律监管措施。
具体包括:
1.行业前景描述、行业分类、盈利预测和估值结论明显不客观、不审慎。
2.存在明显的信息错误、误导性陈述、内容遗漏等情形;风险提示不完整,风险披露不充分。
3.投资价值研究报告预测发行人第一个年度业绩预测期盈利的,实际归属母公司股东的净利润未达到预测值的80%;预测亏损的,实际亏损超过预测值的20%(不可抗力因素除外)。
4.投资价值研究报告预测发行人第二个年度业绩预测期盈利的,实际归属母公司股东的净利润未达到预测值的60%;预测亏损的,实际亏损超过预测值的40%(不可抗力因素除外)。
5.投资价值研究报告估值结论区间上限超过发行人上市后六个月、十二个月市值的幅度或者项目数量、占比显著较高等。

本次修订剑指的核心问题主要是IPO项目“上市后业绩变脸”。
此次规则修订直指IPO项目“上市后业绩变脸”的行业痛点,核心是约束投价报告中夸大盈利预测、过度抬高估值的不审慎行为,压实券商在新股定价环节的专业把关责任。
第二类触发情形,则与券商研报“吹票”、误导市场交易秩序,影响投资者决策有关。
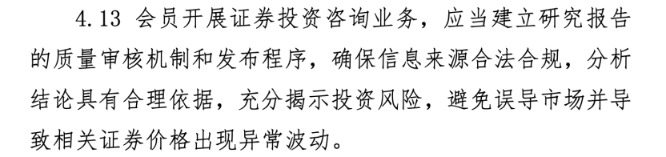
《深圳证券交易所会员管理规则》(2025 年 6 月施行)内文,上交所同理。
根据《深圳证券交易所会员管理规则(2025年修订)》,会员开展证券投资咨询业务、发布研究报告时,应当建立健全质量审核机制与规范发布程序,确保信息来源合法合规、分析结论具备合理依据,同时充分揭示投资风险,避免研报内容误导市场,进而造成相关证券价格异常波动。若券商研报存在无依据夸大推荐、恶意引导市场预期等行为,同样会触发交易所的自律监管。